PERSONAL SCENARIOS
案例分享・
個人常見資金情境
從日常生活、家庭責任、臨時支出到債務管理,先找出最接近目前狀況的情境,再整理真正缺口、需要時間與可負擔月付。
以下為常見資金情境示例,供你辨認需求;實際條件仍須依個案評估。
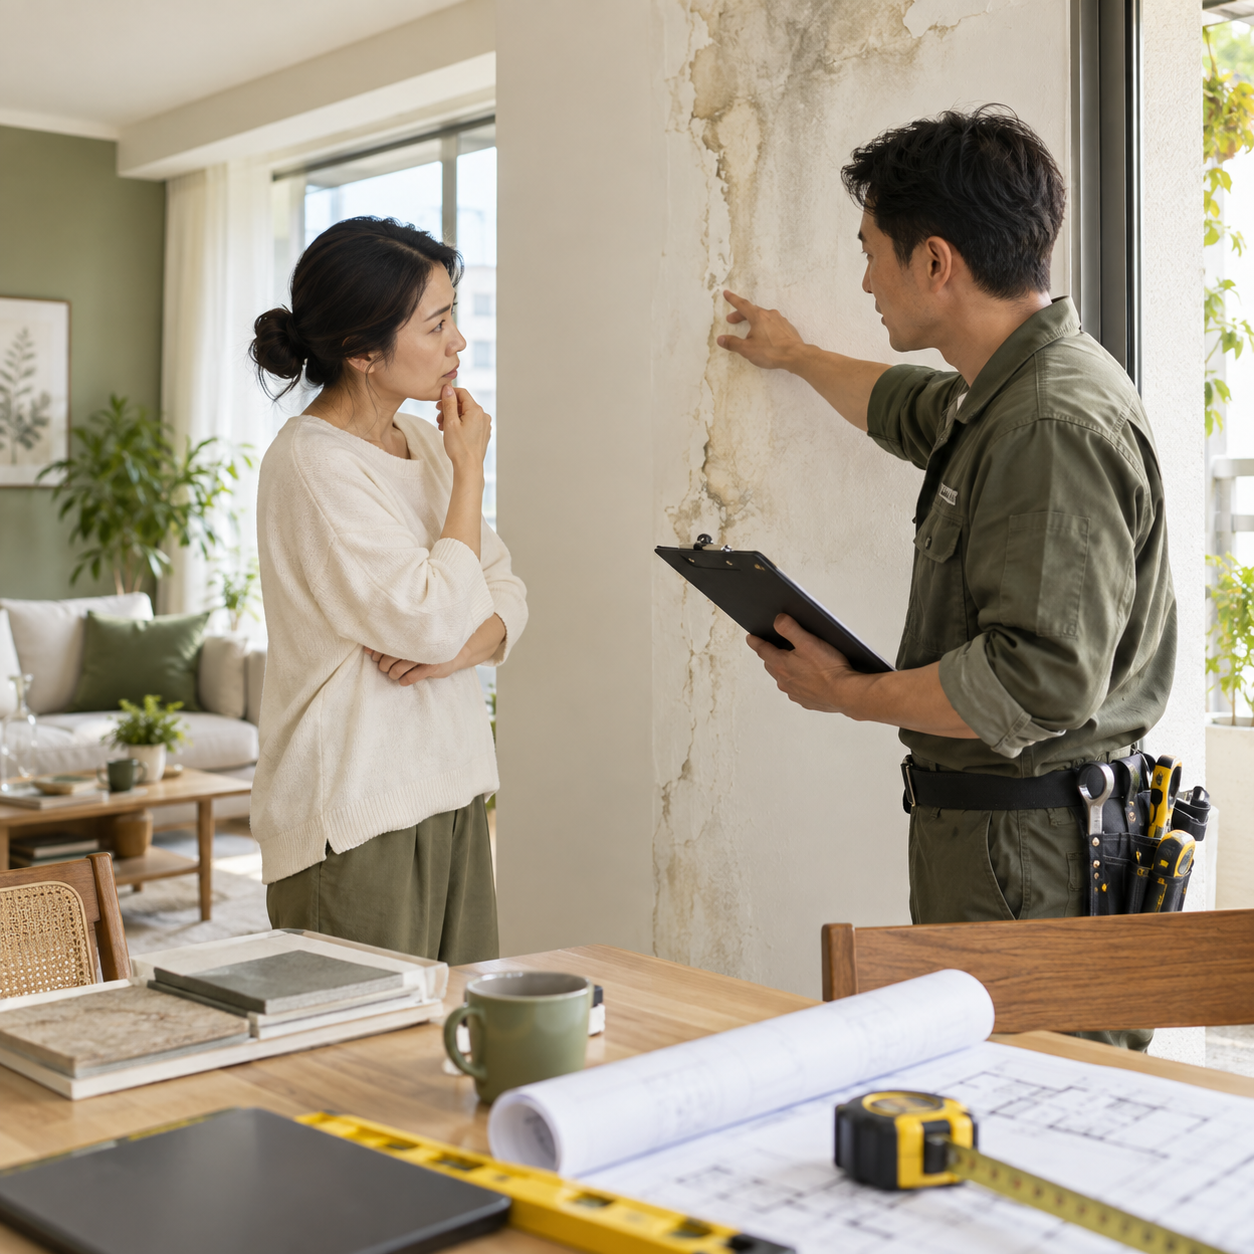
以上為常見情境示意,不代表真實客戶、核貸案例或推薦特定產品。其他個人消費與債務重整需求,也可先說明用途與現況,由專人協助整理。
PERSONAL FUNDING
把生活需求與每月可負擔金額說清楚
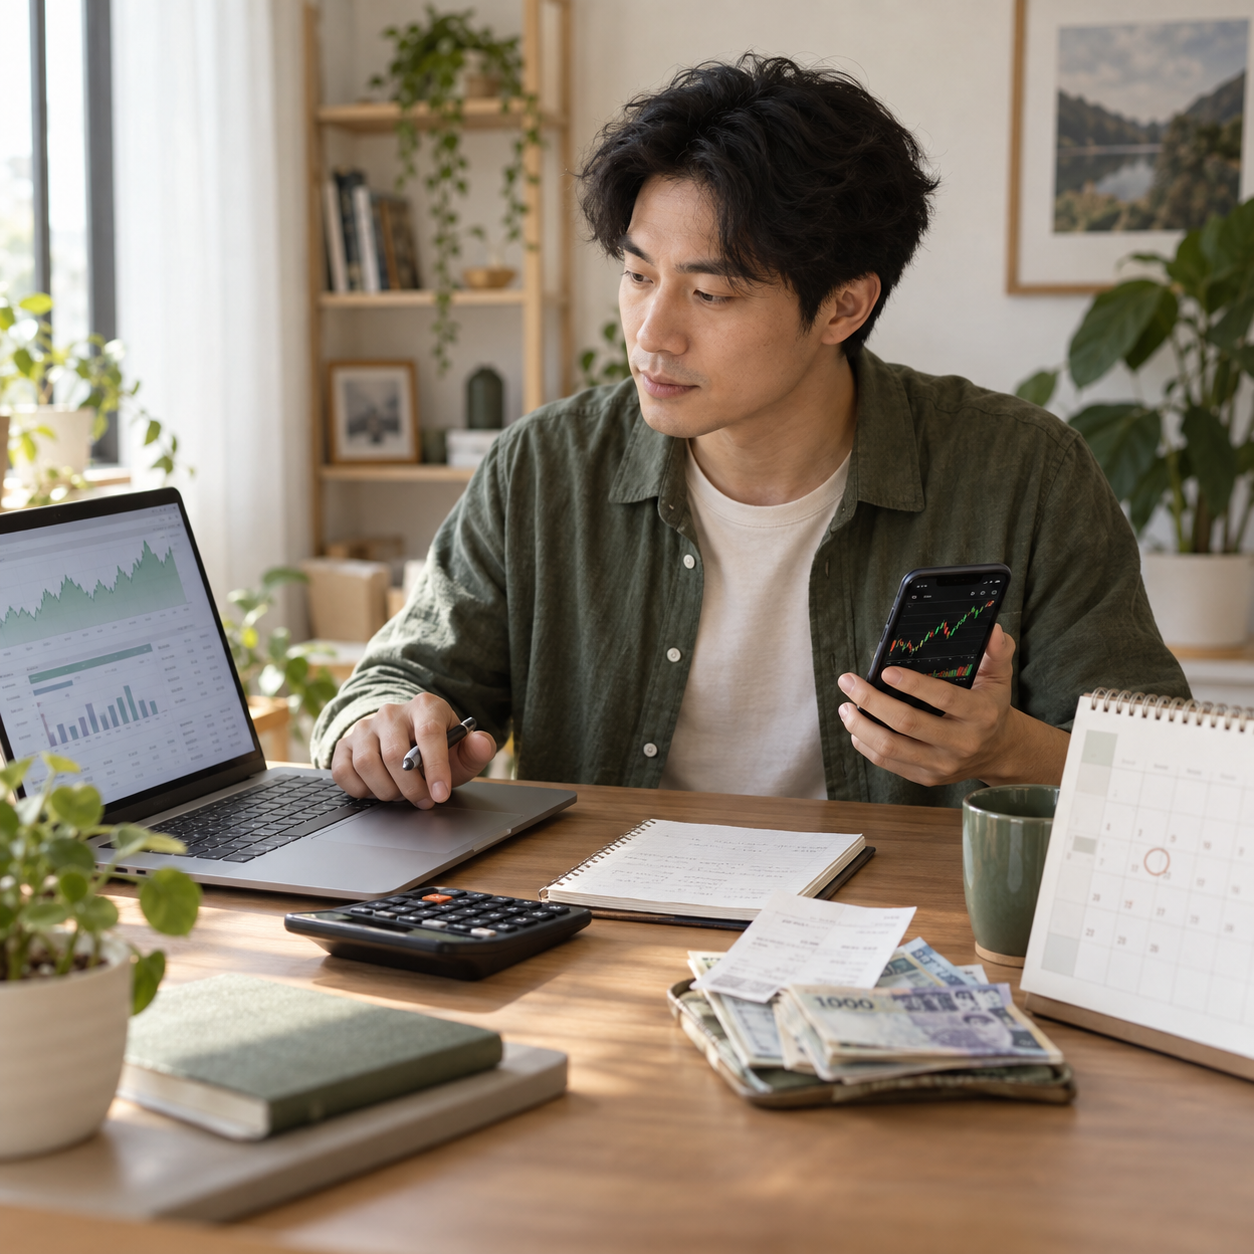
不論你是上班族、自由工作者、家庭照顧者或退休族,先看資金要用在哪裡、什麼時候需要,以及每月收入與固定支出。借款後也要能維持基本生活。
個人客戶常見資金用途
- 一般生活周轉、家庭與租屋支出
- 學費、進修、婚嫁與照顧費用
- 房屋裝修、必要修繕與設備更換
- 醫療、事故或其他臨時支出
- 股票交割等有明確期限的短期需求
- 信用卡循環、多筆信貸與債務整理
青禾融資的服務角色:協助整理資金需求、準備資料與了解可能方案;青禾並非銀行或實際承作機構。貸款是否核准與實際條件由承作單位審核;當舖質當則由依法許可的當舖查驗、估價並辦理。
OPEN · HONEST · CONVENIENT
公開、誠信、便捷的服務流程
把生活需要與每月負擔說清楚
我們先了解用途、時間、收入與現有負債,協助你把家庭周轉、債務整理、房屋土地、車輛或個人資金需求整理成可評估的資料。
開始免費初步諮詢說明需求
告訴我們身分、用途、需要時間與預計金額。
整理條件
盤點收入、資產、負債、信用與近期送件狀況。
確認再決定
看懂方案、費用與契約內容,再決定是否申請。
PERSONAL DOCUMENTS
把家庭收入與生活需求說清楚
個人客戶可能是受薪族、家庭照顧者、學生、進修者或租屋族。先整理收入、固定支出與本次資金用途,讓評估建立在真實且可核對的生活資料上。
帳戶往來明細
整理薪資、年金、家人固定分擔等入帳,以及租金、生活費與固定扣款。
個人收入資料
可準備薪轉紀錄、薪資單、扣繳憑單、勞保資料、年金或其他固定收入證明。
家庭與租屋支出
租約、租金紀錄、水電費與家庭固定支出,可協助釐清每月可負擔空間。
學習與必要支出
學費、進修費、醫療費或其他必要支出的繳費通知,能說明本次資金用途與期限。
資產與現有負債
列出存款、保單、房屋或車輛,也同步整理信用卡、信貸、房貸及每月月付。
初談前,先完成三項自查
- 近六至十二個月收入與家庭分擔是否可核對
- 生活、學習、租屋或其他資金用途是否明確
- 每月還款後是否仍保留基本生活與緊急緩衝
常見問題
沒有薪轉就一定不能評估嗎?
不一定。可依實際情況整理現金薪資定期存入、年金、家人固定分擔或其他持續收入紀錄,最終仍依承作機構審核。
學生、進修或租屋需求可以準備什麼?
可準備學費或進修繳費通知、租約、租金紀錄,以及本人或家庭可負擔來源;資料應真實且前後一致。
有人宣稱免審核、保證過件怎麼辦?
應立即提高警覺。合法申請仍會評估身分、信用、收入或擔保條件,也不應要求交付提款卡、密碼或驗證碼。
安全提醒:生活與收入資料只能協助說明財務狀況,不代表保證核貸。請勿製作不實文件,也不要將證件正本、提款卡、網銀密碼或簡訊驗證碼交給任何人。
COSTS & CONDITIONS
費用與條件,先看清楚再決定
個人資金需求,先看實際缺口、每月負擔與家庭必要支出。青禾協助整理與媒合可能方向;實際額度、利率、期數與費用由承作單位依個案審核並以書面契約為準。
生活與家庭
把租屋、教育、醫療、修繕或臨時支出列清楚,再確認需要使用多久。
債務整理
比較既有借款的餘額、利率、月付與提前清償條款,避免只看較低月付。
房屋與車輛
先確認資產權屬、既有貸款及設定狀況,再了解可評估的方向。
正式申請前請確認:資金提供方、利率與計息方式、總費用年百分率或全部費用、月付、總還款額及提前清償條款。青禾若收取服務費,應事前說明並以書面確認。
PERSONAL FAQ
個人客戶常見問題
依九種常見資金情境,整理客戶最在意的時間、金額、月付與風險。選擇接近的情況,先看評估前要確認什麼。
01|股票交割
交割時間快到了,現在應先做什麼?
先向證券商確認確切交割金額、交割帳戶與截止時間,並立即核對可動用資金。若有缺口,先與證券商聯繫可行處理方式;不要只因時間緊迫就接受未看清費用的借款。
只差幾天,借一筆長期貸款划算嗎?
不一定。先比較短期資金缺口、還款來源、所有費用及提前清償規定;若貸款期數遠長於資金需要時間,總成本可能不合適。
02|生活周轉
薪水還沒入帳,房租與帳單先到期怎麼辦?
先列出到期日與必要支出,確認可延後或可分期的項目,再計算實際缺口。諮詢時說明預計入帳日與收入來源,避免借超過所需金額。
借款後每月會不會更難過?
把目前房租、生活費、既有月付及新月付放在同一張表。若還款後沒有基本生活與緊急緩衝,應重新調整金額或先尋求其他可行安排。
03|家庭支出
家裡臨時多了照顧或育兒費,該借多少?
把一次性支出與每月持續支出分開計算,扣除可用存款、保險或補助,再看真正需要的額度與可負擔月付。
會不會影響原本家庭生活費?
應先保留餐食、住居、水電及必要照顧費,再評估還款。若支出會持續增加,不能只用目前一個月的收入估算。
04|教育與婚嫁
學費、進修或婚嫁費同時到期,資料要準備什麼?
可先整理繳費通知、合約或報價、付款時間、自備款及收入資料。分清必須立即付款和可分階段支付的部分。
這類用途可以把金額一次借滿嗎?
不建議只看最高可借額度。先按實際付款進度估算,並把未來每月還款放進生活預算;條件以承作機構審核為準。
05|居家修繕
漏水要立刻修,但報價還沒確定,怎麼估金額?
先請廠商分列必要修繕、可延後工程與可能追加項目,取得書面報價,再估合理緩衝,避免僅憑口頭金額決定借款。
房子已有房貸,修繕資金還能評估嗎?
可提供房屋與原貸基本資料,評估適合的資金方向。是否可增貸或採其他方案,需看房屋、負債及還款能力,不代表一定能承作。
06|醫療與突發支出
醫療費急著支付,能不能先做初步評估?
可以先整理費用通知、預計支付日、保險給付與補助可能性,以及目前可用資金。初步諮詢不等於核准或保證撥款時間。
擔心資料外流,初談需要交證件或帳戶密碼嗎?
先說明需求概況即可。不要交出提款卡、存摺正本、網銀密碼或簡訊驗證碼;正式申請資料的用途與接收對象應先確認。
07|多筆信貸
已經向幾家銀行借款,還能做整合嗎?
先列出每筆貸款的餘額、利率、月付、剩餘期數及提前清償費。能否整合由承作機構審核,也要比較整合前後總還款金額。
月付降低了,代表一定比較省嗎?
不一定。延長期數可能降低每月付款,卻增加總利息與費用;請同時看總費用年百分率、總還款額及清償條件。
08|信用卡循環與分期
只繳最低應繳,負擔為什麼愈來愈重?
未清償餘額可能持續產生利息,新增刷卡又會增加本金。先整理每張卡的餘額、利率、最低應繳與到期日,停止非必要新增消費。
信用卡已經遲繳,還可以先諮詢嗎?
可以如實說明遲繳時間、目前餘額及是否已與發卡機構聯繫。初談可協助整理資訊,但不應承諾一定核貸或消除信用紀錄。
09|代償與降低月付
代償後,舊貸款會自動全部結清嗎?
要逐筆核對代償對象、金額、清償證明與新契約內容,不要只聽口頭說明。若仍有差額或其他費用,應在簽約前確認。
如何判斷整合方案真的比較適合?
比較新舊方案的月付、期數、總利息、手續費、提前清償違約金與總還款額。也要確認還款後是否保有生活緩衝。
申請前共同疑問
留下資料就一定會核准嗎?
不一定。青禾可先協助整理用途、收入、資產與現有負債;額度、利率、期數、費用及核准與否,由承作機構依個案審核。
申請前最該比較哪些費用?
除利率外,也要確認總費用年百分率、開辦或帳管費、查詢費、提前清償規定與總還款額,並以正式書面契約為準。
近期送件或信用曾異常,要先說嗎?
建議如實說明送件機構、時間、目前進度及遲繳或協商狀況,方便確認接下來的評估方向。
我的需求會被告知家人或公司嗎?
初談時可先說明聯絡偏好與資料使用範圍;正式申請若涉及照會或向第三方查核,應先向承作機構確認其流程與告知事項,不能一概保證完全不會聯繫。
PRIVACY & SAFETY
安心諮詢,從清楚的資料邊界開始
任何要求先匯款、交付提款卡、提供網銀密碼或代領款項的行為,都應立即停止並查證。
不交付金融工具不提供提款卡、存摺正本、密碼或驗證碼。
不接受保證話術額度、利率與是否核貸由金融機構審核。
費用需書面揭露確認利率、費用、期數與提前清償規定。
只聯絡申請人除非取得同意,不任意聯絡親友或工作場所。
PRIVATE CONSULTATION
個人客戶免費初步諮詢
先提供概況即可,不需上傳證件或金融資料;送出後會將資料傳送至青禾融資的受保護後台,供初步聯繫與案件整理。
1. 基本需求
2. 財務概況
3. 聯絡確認
 青禾融資顧問團隊
PRIVATE CONSULTATION
留下需求,安排安心初談
有信用異常、近期送過銀行或融資公司,初談時可主動說明。填表資料會傳送至青禾融資後台,供初步聯繫與需求整理;正式送件前會另行說明。
掃碼加入 LINE使用 LINE 掃描 QR Code,直接開啟一對一安心諮詢。