SELF-EMPLOYED SCENARIOS
案例分享・
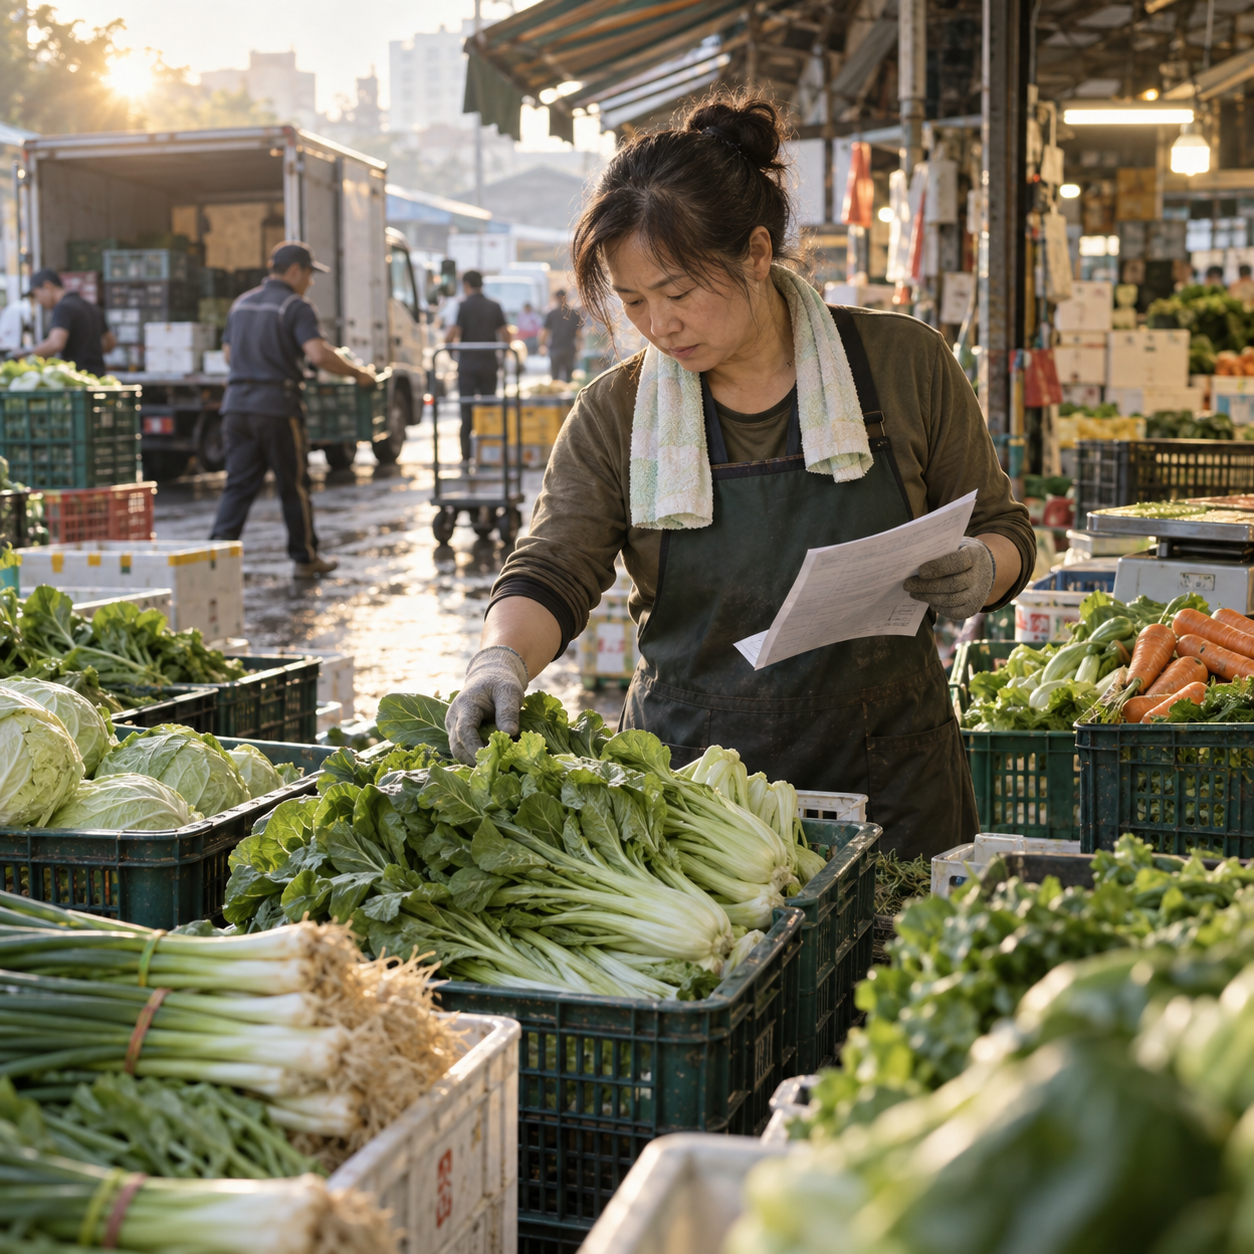
自營商/攤商
常見資金情境
不用先懂貸款名稱。先看看哪一種最像你現在遇到的情況,再把進貨、租金、營收與需要資金的時間說清楚。
以下為常見資金情境示例,供你辨認需求;實際條件仍須依個案評估。
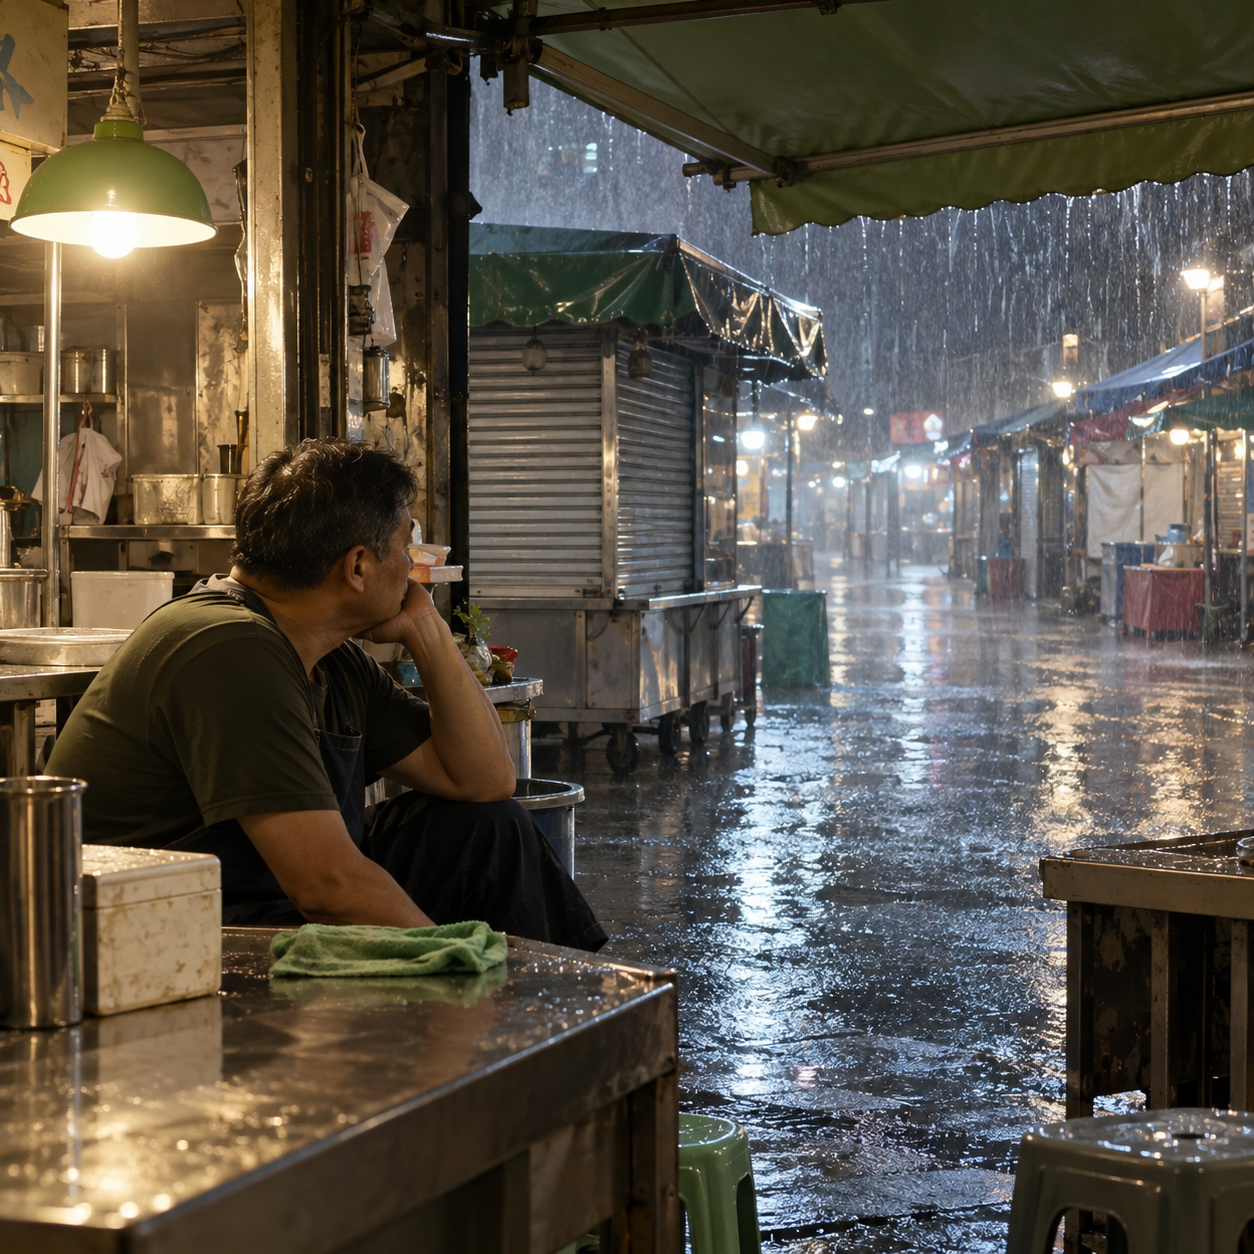
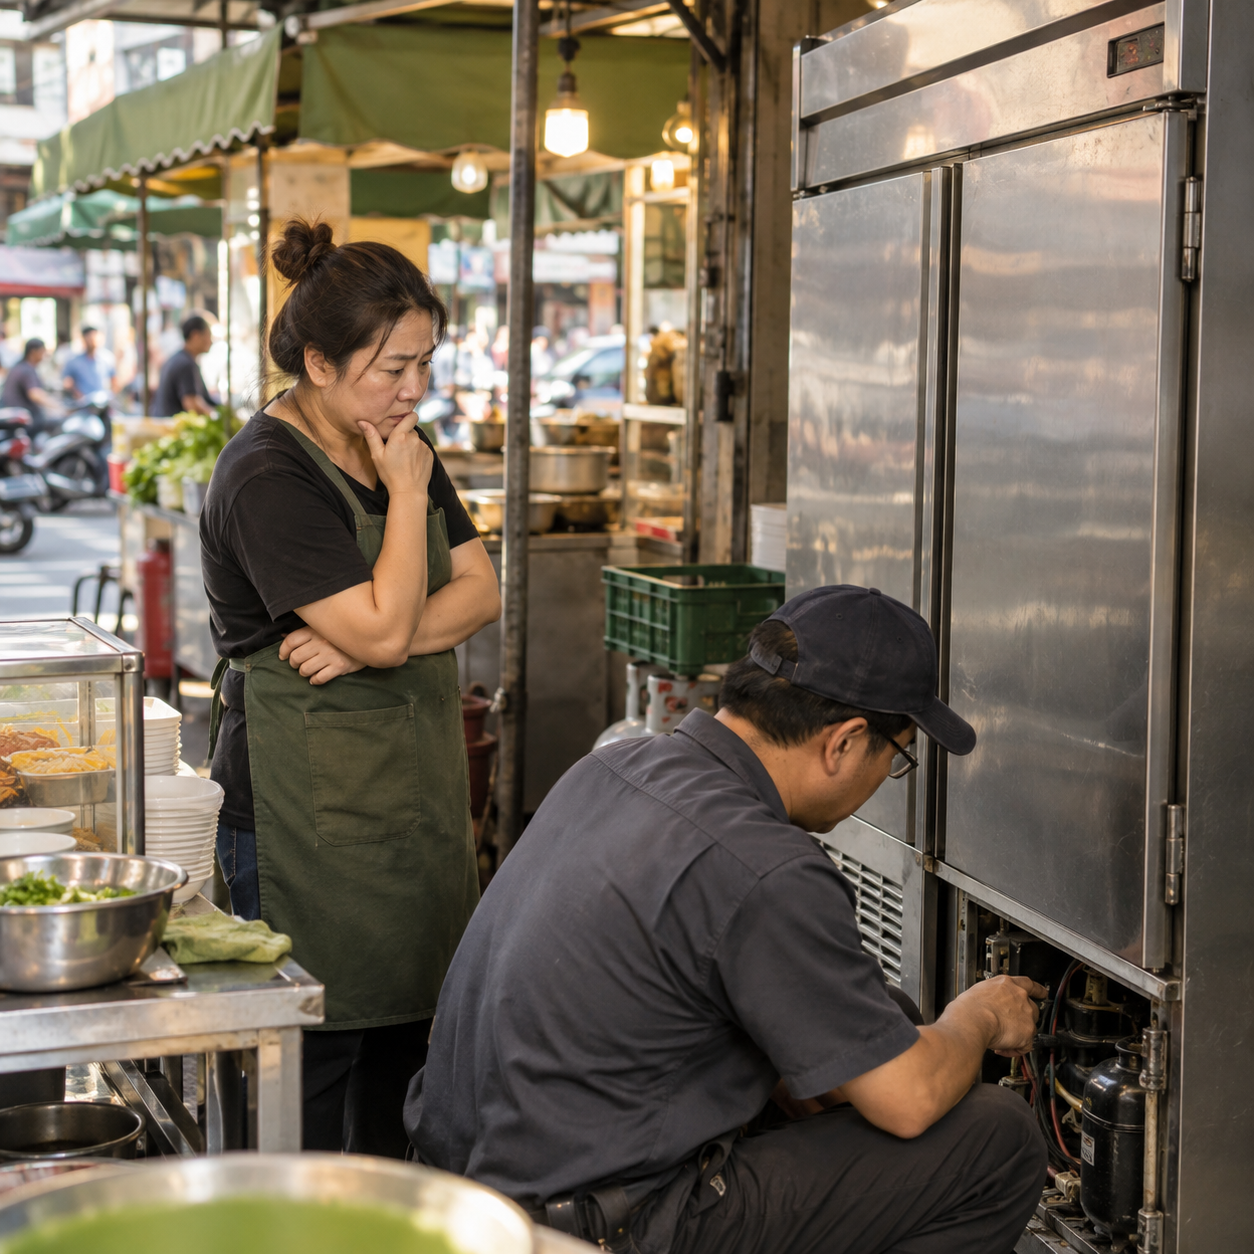
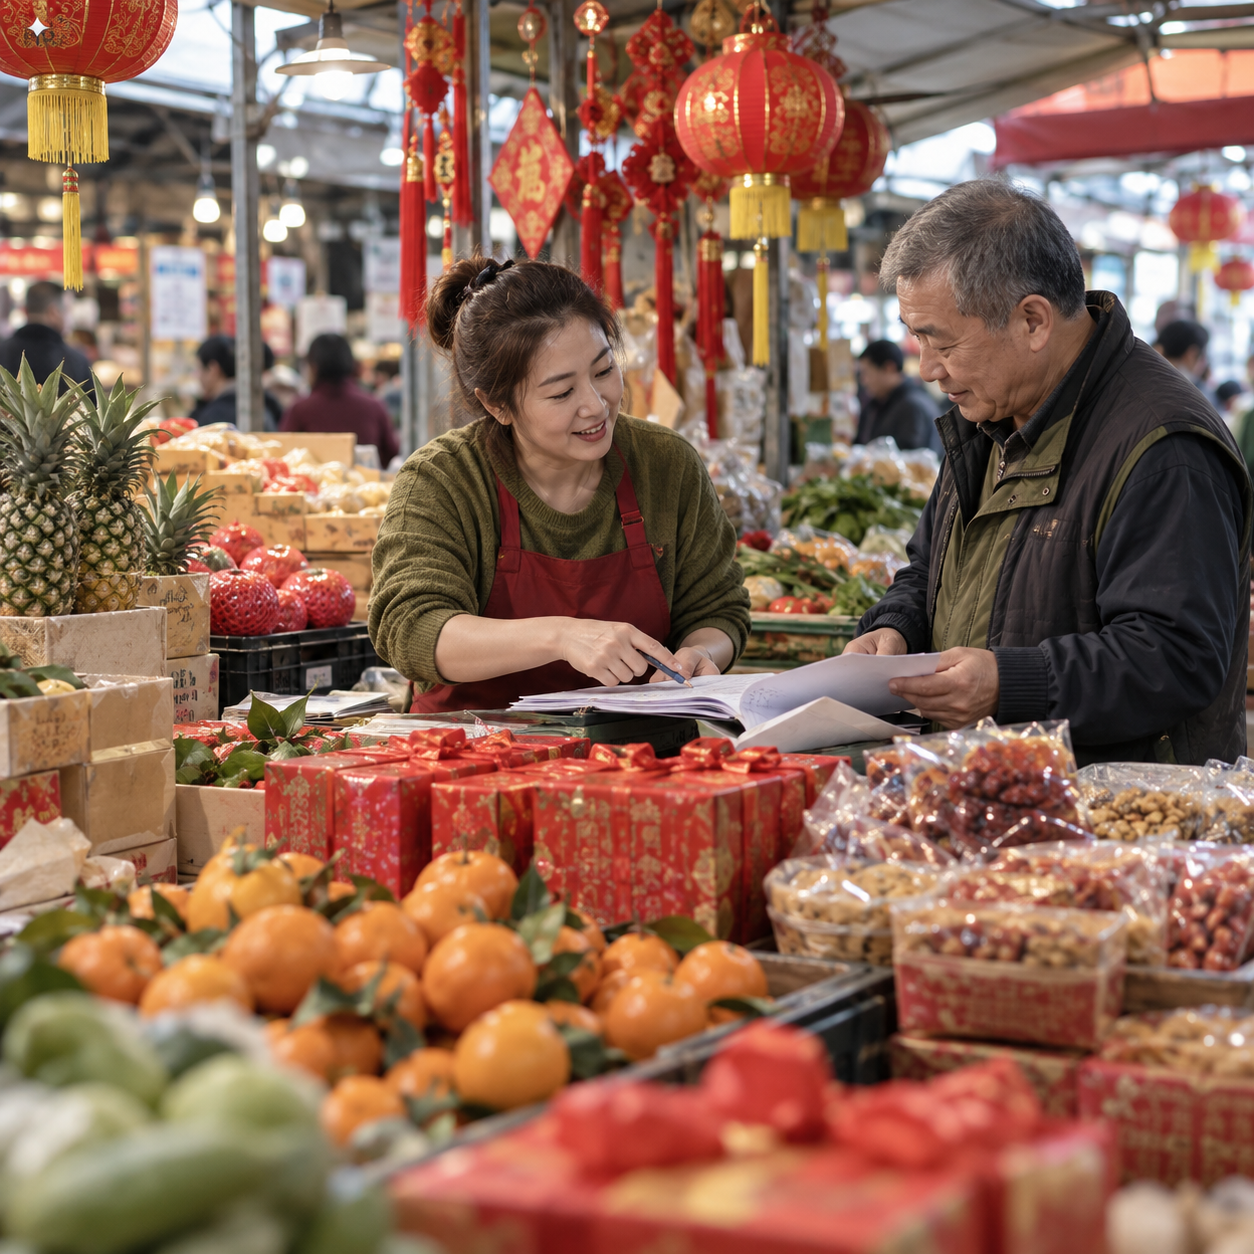
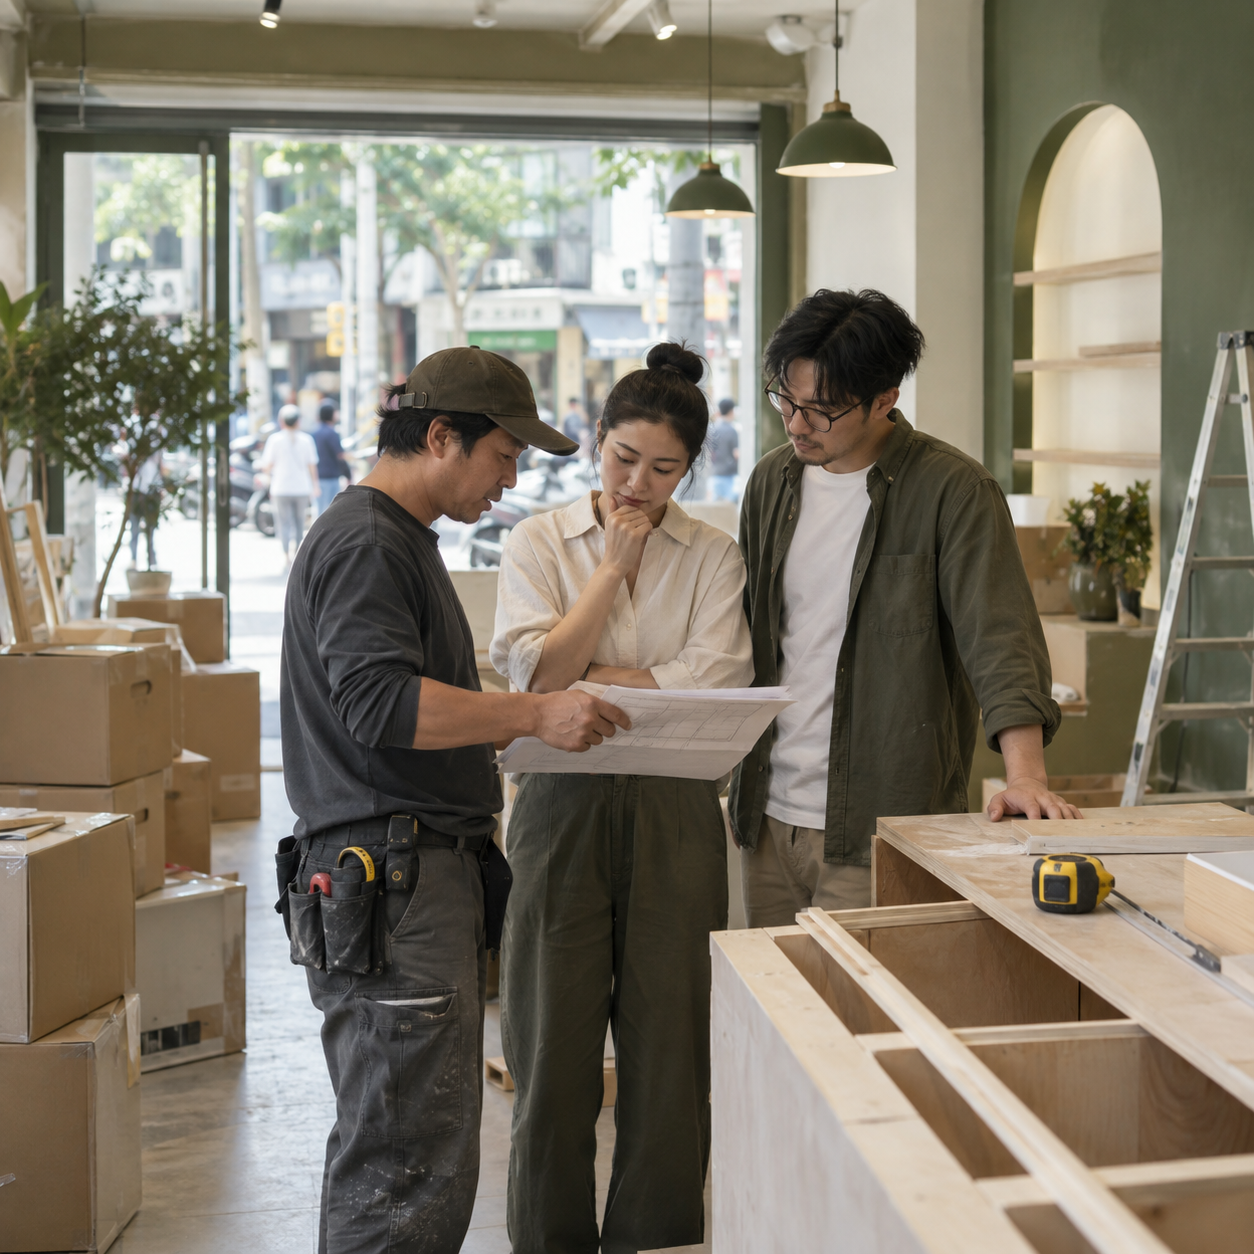
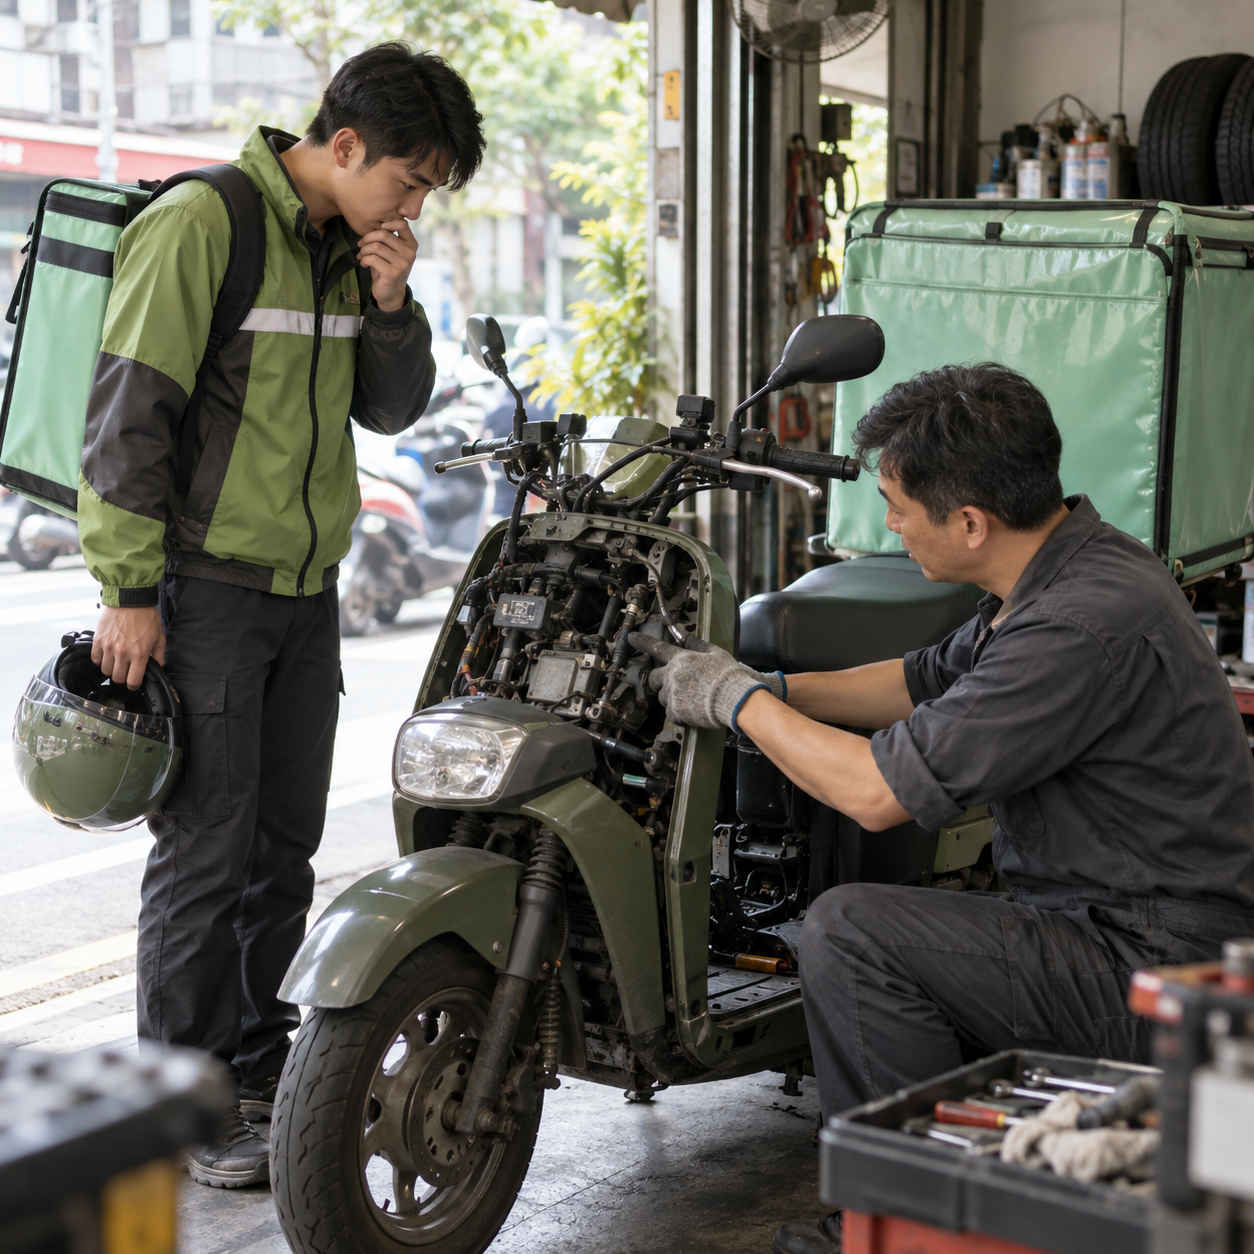
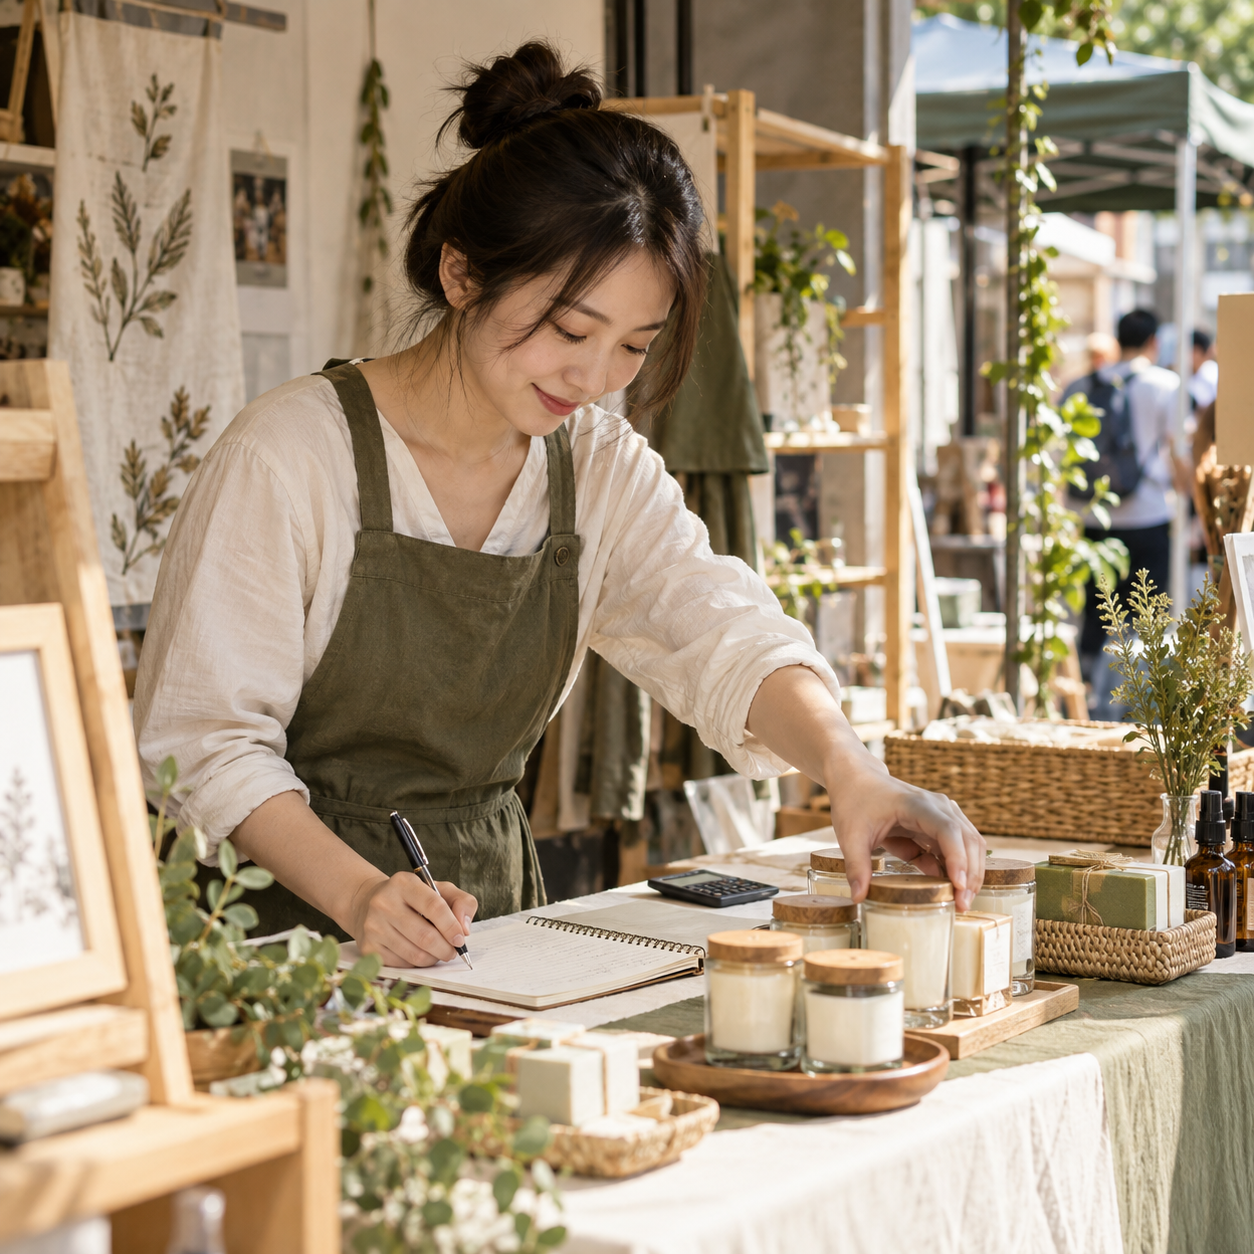
以上為常見情境示意,不代表真實客戶、核貸案例或審核結果。每家生意的淡旺季、收款方式與負擔能力不同,實際條件仍由承作機構個別審核。
SELF-EMPLOYED FUNDING
把生意用途與每月還款來源說清楚
不論你是市場攤商、夜市攤販、店家或工作室,評估資金時都會一起看生意做多久、每日或每月營收、資金要用在哪裡,以及是否有穩定來源負擔月付。
自營商與攤商常見資金用途
- 每日進貨、備料與短期貨款週轉
- 攤位租金、店租、水電與人事支出
- 旺季備貨與淡季營運資金銜接
- 攤車、餐車、冷藏及營業設備採購
- 開店、搬遷、裝修與展店準備
青禾融資的服務角色:協助整理資金需求、準備資料與了解可能方案;青禾並非銀行或實際承作機構。貸款是否核准與實際條件由承作單位審核;當舖質當則由依法許可的當舖查驗、估價並辦理。
OPEN · HONEST · CONVENIENT
公開、誠信、便捷的服務流程
把生意缺口與回收時間說清楚
我們先了解生意型態、營收、進貨、租金與週轉週期,協助你整理營業週轉、進貨貨款、設備、展店、車輛或不動產資金需求。
開始免費初步諮詢說明需求
告訴我們身分、用途、需要時間與預計金額。
整理條件
盤點收入、資產、負債、信用與近期送件狀況。
確認再決定
看懂方案、費用與契約內容,再決定是否申請。
INCOME DOCUMENTS
沒有固定薪轉,也要把收入說清楚
自由工作、自營、接案或現金收入不代表一定無法評估。重點是收入來源是否持續、用途是否合理,以及能否提供可核對的紀錄。先整理資料,再由合法金融機構依個案審核。
帳戶往來明細
整理固定入帳、客戶匯款與主要支出,並對應工作或營業內容。
合約與訂單
承攬合約、訂單、報價與發票,可協助說明收入來源及期間。
報稅與扣繳資料
所得清單、扣繳憑單或營業稅申報資料,可作為收入佐證之一。
營運紀錄
平台後台、收款報表、進銷存或財務報表,呈現實際營運狀況。
資產與固定支出
列出存款、保單或其他資產,也同步揭露既有貸款與每月負擔。
初談前,先完成三項自查
- 近六至十二個月收入是否可被核對
- 資金用途、需要時間與金額是否明確
- 每月還款後是否仍保留生活與營運緩衝
常見問題
沒有薪轉就一定不能申請嗎?
不一定,但缺少固定薪轉時,通常需要用其他可核對資料說明收入與還款能力,最終仍依承作機構審核。
只有現金收入可以準備什麼?
可從薪資袋、收據、訂單、合約、報稅資料與定期存入紀錄開始整理,資料需真實且前後一致。
有人宣稱免審核、保證過件怎麼辦?
應立即提高警覺。合法申請仍會評估身分、信用、收入或擔保條件,也不應要求交付提款卡、密碼或驗證碼。
安全提醒:替代資料只能協助說明財務狀況,不代表保證核貸。請勿製作不實文件,也不要將證件正本、提款卡、網銀密碼或簡訊驗證碼交給任何人。
COSTS & CONDITIONS
費用與條件,先看清楚再決定
生意資金需求,先把每日收支、進貨時間與淡旺季差異整理出來。青禾協助整理與媒合可能方向;實際額度、利率、期數與費用由承作單位依個案審核並以書面契約為準。
進貨與租金
用實際營收、進貨單與固定支出,估算下一批貨到款項回收間的缺口。
攤車與設備
把採購、維修、安裝與停業時間一起算,確認投入後能否負擔月付。
季節與平台入帳
整理旺淡季營收、平台結算日期與現有貸款,避免把尚未入帳的款項當作現金。
正式申請前請確認:資金提供方、利率與計息方式、總費用年百分率或全部費用、月付、總還款額及提前清償條款。青禾若收取服務費,應事前說明並以書面確認。
SELF-EMPLOYED FAQ
自營商/攤商常見問題
生意型態不同,能呈現營收與還款來源的方法也不同。先把真實經營狀況說清楚。
沒有完整財報或統一發票,也能先評估嗎?
可以先整理實際營業內容、經營年資、收款方式、固定支出與資金用途,再依可提供的資料評估適合方向。
現金收入要怎麼證明?
可從固定存款紀錄、進貨單、租約、攤位證明、訂單、平台後台、收款明細或報稅資料中整理可核對的營運軌跡。
旺季備貨或平台款還沒入帳,要準備什麼?
建議列出採購成本、預計銷售期間、平台結算日、現有庫存與可承擔月付,讓資金缺口與回收時間更清楚。
名下有房屋、土地或車輛,該怎麼說明?
請提供資產種類、持有狀況、現有貸款餘額與是否有其他設定,才能一併評估不動產、車輛或其他資金方向。
近期有送件或信用異常怎麼辦?
先說明送件機構、時間、結果與遲繳或協商情況。資訊越完整,越能避免不必要的重複查詢。
可以只先諮詢,不立即送件嗎?
可以。初步諮詢以整理需求與條件為主,確認承作機構、費用與契約內容後,再決定是否進一步申請。
剛開始擺攤或開店,還沒有一年營收紀錄,可以先談嗎?
可以先說明開業時間、目前訂單或收款、每月固定成本,以及這筆錢要用在哪裡。營業時間較短可能影響可評估的方案;是否承作仍由資金提供方審核。
攤位沒有正式租約,怎麼證明我真的在做生意?
可整理攤位使用或繳費紀錄、進貨單、收款紀錄、社群或平台店面,以及營業現場資料。只提供真實且能核對的資料,不要為了申請補做不實文件。
每天收現金,沒有固定薪轉,會不會完全不能借?
不一定。可先把每日營收、定期存入、採購與攤租紀錄整理成連續資料,同時列出生活和營業支出。承作機構會依自身標準判斷收入穩定度與還款能力。
平台訂單很多,但款項要過幾天才撥,金額要怎麼抓?
先列平台預定撥款日、已完成訂單金額、退貨可能性和這段期間必付的進貨或租金,只估實際時間差造成的缺口,不把全部訂單金額都當成可借需求。
雨天沒出攤,這個月收入變少,現在借款會不會更吃力?
先估停攤天數、接下來可能恢復的營收及必要支出,再算新增月付後是否仍有生活與營業緩衝。若收入尚未恢復,應先討論縮小需求或調整支出。
過年想多進貨,要借多少才不會囤貨賣不掉?
用去年同期銷量、今年已接訂單、商品保存期限與退貨條件估算保守需求;把原本可用現金扣掉,再決定是否需要外部資金。
冰箱、攤車或送貨車突然壞了,可以先修再評估嗎?
先取得維修與替換報價,確認保險理賠、停工天數和何時能恢復收入。將急需支付的部分和可以延後的升級分開,避免把非必要採購一起算進緊急需求。
已經有信貸、車貸或房貸,還能再評估週轉嗎?
可先列出每筆貸款的機構、剩餘本金、月付與是否曾遲繳,再加上攤租及家庭固定支出。是否有其他方案要看整體負擔、信用與資產條件,不能只看營業額。
家裡和店裡的錢都用同一個帳戶,資料會不會很亂?
可以先把一段時間內的營業收款、進貨、租金和家庭支出分別標記,說明哪些款項是生意收入。日後若能分開記錄,會更容易掌握實際可用現金。
沒有擔保品,可以先了解有哪些方向嗎?
可以先說明收入紀錄、資金用途、需要金額和現有負債,再看哪些方案可能需要擔保、保證或其他文件。沒有擔保品不代表一定可貸或一定不能貸。
利率看起來低,就一定比較划算嗎?
請同時比較實際拿到的金額、利率、開辦費、帳管費、每月月付、總還款及提前清償約定。要求對方提供完整書面條件,再決定是否申請。
諮詢後會立刻送件或查我的信用嗎?
初談可以先整理需求。正式送件、資料提供對象及可能的信用查詢,應在你了解流程並同意後進行;有疑問可要求先說明承作機構與資料用途。
多久能拿到錢?如果有人說保證當天撥款呢?
處理時間會受文件、審核、簽約與撥款程序影響,不能保證固定時間。若對方保證過件、催促先繳費或索取提款卡與驗證碼,請停止並核實對方身分。
生意和家用一起周轉,申請用途該怎麼填?
把營業支出和家庭支出分開列出,說明各自金額、付款時間與預計還款來源。用途寫得真實具體,才能判斷需求是否合理。
PRIVACY & SAFETY
安心諮詢,從清楚的資料邊界開始
任何要求先匯款、交付提款卡、提供網銀密碼或代領款項的行為,都應立即停止並查證。
不交付金融工具不提供提款卡、存摺正本、密碼或驗證碼。
不接受保證話術額度、利率與是否核貸由金融機構審核。
費用需書面揭露確認利率、費用、期數與提前清償規定。
只聯絡申請人除非取得同意,不任意聯絡親友或工作場所。
PRIVATE CONSULTATION
自營商/攤商免費初步諮詢
先提供概況即可,不需上傳證件或金融資料;送出後會將資料傳送至青禾融資的受保護後台,供初步聯繫與案件整理。
1. 基本需求
2. 財務概況
3. 聯絡確認
 青禾融資顧問團隊
PRIVATE CONSULTATION
留下需求,安排安心初談
送出的是諮詢需求,不是正式貸款申請;填表資料會傳送至青禾融資後台,供初步聯繫與需求整理;正式送件前會另行說明。
掃碼加入 LINE使用 LINE 掃描 QR Code,直接開啟一對一安心諮詢。